【油市观察】利空因素扎堆,6月油市怎么走
2026年10月07日 21:38 来源于:加油站服务指南 2026-07期 作者:王芦青 打印字号
- 最大
- 较大
- 默认
- 较小
- 最小
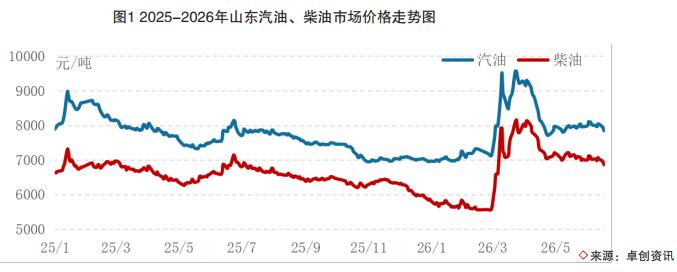
6月以来,山东汽、柴油市场价格呈现震荡下跌走势。价格方面,截至6月17日,山东92号汽油市场价格为7842元/吨,较6月初下跌150元/吨;0号柴油市场价格为6862元/吨,较6月初下跌140元/吨。主要影响因素如下。
原油及需求端支撑不足,市场偏弱运行
6月以来,中东局势逐步降温,美伊达成和平协议,国际油价宽幅下跌,对成品油市场下行指引较强。
 供应方面,6月以来,奥星、海化、尚能先后进入检修期。其他炼厂多维持低负荷运行。山东地炼一次开工负荷呈现下跌走势。产量方面,截至6月17日,山东35家样本企业中,汽油日度产量为5.78万吨,较月初下跌0.56万吨;柴油日度产量为10.95万吨,较月初下跌1.18万吨。6月,山东汽、柴油供应端有所减少,对汽、柴油价格走势形成一定支撑。
需求方面,6月,汽油方面,端午假期时间较短,对汽油需求支撑有限,居民以驾车通勤为主,汽油需求表现一般。柴油方面,山东及周边省份麦收展开,农业柴油需求有所增多。不过,6月全国降雨天气较多,户外工程基建等行业的柴油需求较为一般。从山东独立炼厂车单产销比数据来看,6月1日至17日,汽油车单产销比为75%,较上月同期下跌2个百分点,未达到产销平衡;柴油车单产销比为89%,较上月同期上涨4个百分点,亦未达到产销平衡。整体来看,6月以来,汽油车单成交情况较上月下滑,汽油需求整体欠佳;柴油车订单成交情况较上月上涨,但增量有限,柴油需求难言乐观。
汽、柴油套利空间表现欠佳
汽油套利方面,截至6月17日,与各地主营最低批发价格相比,山东独立炼厂汽油资源去往广东地区汽油船单现货和北京车单有85~110元/吨的套利空间,其他地区的套利空间较小或呈关闭状态。
柴油套利方面,截至6月17日,与各地主营最低批发价格相比,山东独立炼厂柴油资源去往广西、广东地区柴油船单现货存在130~160元/吨的套利空间,其他地区套利空间较小或呈关闭状态。
原油重心下移,汽柴油后市或偏弱调整
国际原油方面,未来,美伊和谈达成和平协议后,关注油田复产和海峡复航,短期油价将回到80美元/桶附近,整体维持在75~85美元/桶波动。后期,随着供需进一步恢复,油价波动重心将回到75美元/桶附近,低点在70美元/桶附近。但从长期来看,因为局势冲突和海峡封锁时间较长,且沙特等油田的损耗较大,全球去库存量较大。在海峡恢复和油田复产之后,多国将积极补库,特别是印度、美国和欧洲等国,补库相当于增加需求。因此,即使中东恢复到冲突前水平,油价波动重心也将大概率高于冲突前60美元/桶的水平。
供应方面,未来,联合、万通、天弘、昌邑、利津等炼厂计划检修,已知的计划检修炼厂一次产能合计2490万吨/年,影响汽、柴油产量合计约150万吨。整体来看,下半年检修的大型炼厂仍然较多。预计7月,山东独立炼厂一次开工负荷或继续下跌,汽、柴油等产品供应有所减少,对汽柴油市场形成一定支撑。
需求方面,7月,高温和降雨天气持续,居民出行和工程基建开工率难有明显提升,新能源和LNG重卡替代作用进一步增强,汽、柴油需求难有好转,需求端对振作汽、柴油市场提用较小。
综合分析,在原油重心下移、供应减少、需求欠佳等多空因素交织背景下,预计7月,山东汽、柴油价格或偏弱震荡,均值水平或跟随原油下滑。套利空间方面,预计山东独立炼厂套利空间不大,主要流通区域仍然集中在山东及周边省份,以及南下发船的省份。
责任编辑:曲绍楠