莫让高油价遮望眼
2026年10月13日 15:14 来源于:中国石油石化 作者:本刊记者 周志霞 打印字号
- 最大
- 较大
- 默认
- 较小
- 最小
——“三桶油”半年报解读
净利2154亿元创同期新高,“三桶油”半年报折射行业三大变局。
近期,随着中国石油半年报正式披露,“三桶油”2026年中期业绩全部出炉。数据显示,“三桶油”上半年合计实现归母净利润2153.8亿元,日均净赚约11.9亿元,全部实现两位数同比增长,整体业绩创下近年同期新高。
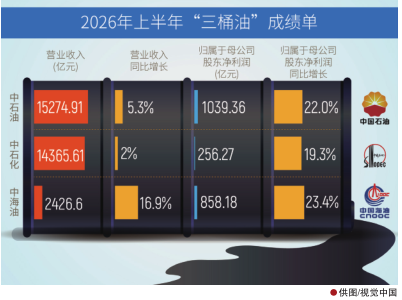 其中,中国石油表现尤为突出,上半年归母净利润首次突破千亿元,达到1039.36亿元,同比增长22%,斩获历史同期最佳业绩;中国海油、中国石化净利润分别同比增长23.4%、19.3%,盈利韧性凸显。
亮眼财报背后,是行业结构性分化的深刻变革:上游油气勘探开发量价齐升、化工板块借全球供需格局重构强势突围、传统成品油业务承压下滑、综合能源服务转型提速,多重趋势交织重塑国内石油石化产业生态。
油气业务创历史同期新高
受中东地缘冲突影响,上半年国际油价高位震荡,一度突破百美元/桶,之后企稳于80美元/桶附近,显著利好国内油企上游油气勘探开发业务。“油价上扬首先利好石油公司上游油气勘探开发业务,油气业务盈利状况符合经营惯性预期。”中国石化经济技术研究院专家表示。
半年报显示,中国石油受油价抬升带动,实现油价由去年同期66.21美元/桶升至76.53美元/桶,涨幅15.6%。按油价每变动1美元/桶约影响上游利润13亿元测算,本次油价上涨带来约133亿元利润增量。“上半年公司经营利润合计增加209亿元,其中油气及少量新能源贡献63.7%,基本就是这133亿元。依托油价,同步深耕勘探生产端、夯实产能根基,中国石油实现量价齐升的双向利好,推动半年整体利润突破千亿元。”业内专家表示。
勘探生产层面,中国石油上半年取得6项油气新发现、19项勘探新进展,培育四川、准噶尔、塔里木三大规模化储量区,落地两个千亿方级气田与一个亿吨级油田,资源储备持续增厚。同时,加快页岩油、页岩气、深层煤层气项目建设,推进老油田改造,提升采收率;上半年油气当量产量9.21亿桶,国内天然气产量、油气当量产量双双刷新历史同期纪录,为业绩增长提供产能支撑。
再看中国海油,平均实现油价85.49美元/桶,同比增长23.6%。“公司抓住上半年油价上涨的有利时机,深挖在产油气田潜力,加快新井投产进度,期内油气净产量398.7百万桶油当量,创历史同期新高,国内外油气净产量均实现增长。”在业绩发布会上,中国海油相关负责人如是表示。
事实上,中国海油凭借海上油气资源优势,盈利增速居“三桶油”首位。勘探端,中国海油国内渤海、南海接连获得勘探成果,珠江口盆地火山岩潜山实现重大突破;海外拿下巴西、印尼等3个优质勘探区块,首次以作业者身份进入巴西桑托斯盆地盐下区块,海外布局持续优化。生产端,5个重点新项目顺利投产,依靠油藏精细化管理压低海上油田自然递减率,提升采收率;同时保持极强成本优势,桶油主要成本控制在29.7美元以内,处于行业领先梯队。
中国石化上游业务也实现突破性增长。公司聚焦渤海湾、四川盆地及海域等重点区域,在页岩油、致密气、煤层气勘探取得重要进展,天然气资源结构持续优化,天然气全产业链盈利创同期历史新高。上半年油气当量产量263.47百万桶,境内原油、天然气产能稳步释放,成为公司业绩稳定的重要支柱。
整体来看,依托油气勘探突破、产能稳步释放、精细化成本管控及行业周期红利,“三桶油”上游业务筑牢了上半年整体业绩增长的核心根基。
化工板块业绩大幅抬升
全球化工市场需求疲软、产能过剩,产品毛利不断承压,但国内石化板块上半年逆势实现业绩大幅增长。
随着上半年需求的下降,中国石油加工原油6.55亿桶,同比下降5.6%;生产成品油5434.6万吨,同比下降8.8%。“按照行业常规逻辑,炼油、成品油产销数据双降,炼化板块业绩理应同步下滑,但其炼化业务经营利润反而大幅攀升。”业内专家表示,核心原因是公司持续推进的“减油增化”战略在今年成效显著。
从半年报数据来看,中国石油深耕国内市场,持续优化产品结构,扩产增效高附加值炼化产品;加速推进重大项目落地,积极布局生物制造新赛道,旗下保税船燃、石蜡等多款特色产品国内市场占有率稳居首位。数据显示,公司上半年化工产品商品量达2131.8万吨,同比增长6.7%。其中乙烯、对二甲苯产量均创下历史同期新高;新材料产量268.8万吨,同比大增61.4%,连续五年维持50%左右的高速增长。炼油化工与新材料业务合计实现经营利润145.25亿元。
“当然,业绩增长并非完全得益于产业转型,化工品价格与国际油价周期高度联动,油价上行后,化工品价格会滞后跟涨,这也为企业盈利修复提供了助力。”业内专家补充。
中国石化化工板块的核心增长亮点则来自海外出口业务。半年报显示,中国石化通过动态调整生产装置运行负荷、优化原料及产品结构,有效压降生产成本,重点生产市场适销产品,同时持续加大高附加值、高端化工新品的研发投入。在稳固国内基本盘的同时,公司大力开拓海外市场,上半年化工产品总销量3786万吨,出口量同比激增70%,创下历史新高,充足的乙烯产量为出口业务提供了稳定的货源保障。
事实上,不止两大国有石油龙头企业,国内整个化工行业在经历长期底部调整后,于今年上半年正式迎来景气复苏拐点。
国家统计局数据显示,1—4月化学原料和化学制品制造业实现利润总额1910.7亿元,同比增长73.4%。“2026年上半年国内化工行业的核心特征是盈利修复、业绩高增,行业景气度从历史底部实现显著回升。”中国石化经济技术研究院专家指出。
记者关注到,民营化工龙头企业业绩增长势头迅猛。例如,万华化学上半年营收1193亿元,归母净利润100.6亿元,同比增长64.4%;荣盛石化营收1294亿元,归母净利润51.11亿元,同比增幅高达748.8%。
中国石化经济技术研究院专家分析,本轮国内化工行业逆势逆袭,并非单纯依靠油价周期红利,而是全球供需格局重构、国内企业转型升级、高端产能集中释放多重因素共振的结果。
具体来看,受中东局势影响,霍尔木兹海峡通航受阻,中东地区油气及石化产品出口受限,造成亚太乃至全球石化供应链供给紧张,推动国际石化产品价格整体上行。海外市场供需缺口持续扩大,东南亚、日韩、欧洲等地区纷纷转向中国采购石化产品,彻底扭转了国内化工产品外销低迷的格局。其中,东南亚主要进口聚烯烃、甲醇、PTA等基础化工品;日韩依托中国货源填补中东供给缺口;欧洲重点采购甲醇、制冷剂、合成橡胶等产品,多重海外需求拉动国内石化企业出口实现爆发式增长。
终端市场进入全新发展阶段
相较于上游油气、化工板块的高增长,两大石油公司成品油业务持续下滑,成为上半年业绩的主要承压点。
半年报数据显示,中国石化上半年成品油总销量10099万吨,同比下滑9.9%,境内汽油、柴油消费量分别下降7.9%、11.5%,仅航空煤油依托国际航线恢复实现小幅增长。中国石油成品油销售同样承压,上半年汽煤柴总销量7329.8万吨,同比下降5.8%,其中国内销量降幅达7.3%。“新能源替代是成品油销量下滑的核心原因,不过下游成品油业务呈现‘量跌价升、库存增利’的结构性特征。”业内专家指出。
拿中国石化为例,境内销量7900万吨,同比下降9.2%,境外及贸易量约3099万吨;在境内销量中,零售销量为4971万吨、同比降8.8%,直销及分销为2929万吨、同比降9.9%。业内专家分析,零售端降幅更小,说明高油价对个人终端用车需求冲击有限,需求下滑主要集中在批发端,市场替代效应更为明显。
再看价格端,上半年汽、柴、煤油外销均价同比分别上涨2.3%、4.5%、34.1%,航煤价格大幅上涨主要得益于全球航空业复苏带动价差走阔,是成品油价格增长的核心动力。量跌与价涨形成对冲,上半年中国石化汽煤柴合计销售收入6449亿元,仅同比下滑3.6%。
产品结构端同样发生变化。中国石化石油产品整体外销收入8068亿元,占总营收56.2%,与去年同期基本持平。其中传统汽煤柴收入虽然小幅下滑3.6%,但润滑油、石脑油等其他精炼石油产品收入1619亿元,同比逆势增长16.6%,核心逻辑是企业将炼油副产品向高附加值品类转型。
不仅如此,记者关注到,虽然成品油销量下滑,但两大石油公司加油站总体规模并未出现大幅变动。截至2026年上半年,中国石化加油站数量较2025年底增加83座,中国石油则较2025年底减少195座。
在终端网点规模整体保持稳定的背后,两大石油公司均摆脱单一油品销售模式,全面布局“油气氢电非”多元业态,依靠综合服务能力升级稳住终端盈利水平。半年报披露,中国石油新增592座综合能源站、208座LNG加注站,新建充电枪1.85万把,终端综合服务能力显著增强。业态升级带来新的业绩增量,使上半年中国石油车用LNG零售量同比增78.7%,充电量同比增长1.5倍,非油业务利润稳步提升。值得关注的是,即便成品油销量下滑,中国石油依旧守住了终端业务基本盘,国内成品油市场份额还逆势提升0.2个百分点。
业内专家分析,整体而言,成品油业务下滑是能源转型的必然趋势,而油企快速推进业态革新、培育多元增量,标志着国内油气终端市场正式进入“存量提质、多元增效”的全新发展阶段。
转型突围成核心主线
“未来一个阶段,石油石化行业盈利改善主要依托地缘冲突带来的高油价红利与全球化工供应链重构的短期机遇,盈利支撑或将并不稳固,行情阶段性特征突出。”中国石化经济技术研究院专家做此判断。
油价是行业最大的不确定性因素。8月31日美国重启对伊朗军事打击后,国际原油价格再度走高,截至9月9日,WTI纽约原油报94.23美元/桶,布伦特原油报99.32美元/桶。受中东局势紧张影响,机构预判短期油价有望冲击120美元/桶。“上半年油价震荡并非实体经济复苏驱动,而是地缘冲突造成阶段性供需失衡,价格存在明显泡沫。”上述专家表示。
9月5日,美国财长贝森特释放重磅信号:若美伊战事结束,霍尔木兹海峡恢复通航,中东积压产能全面复产,市场将从供需紧张转为严重供过于求,国际油价或暴跌至40~50美元/桶。当前战事已持续6个月虽暂无停火迹象,但潜在风险不容忽视。“既然有泡沫,就有破灭的时候,这一情景似乎和2014年7月的情景类似。只要特朗普总统一官宣停战,油价马上应声回落,毫不含糊。”上述专家表示。
中国石油经济技术研究院首席经济学家戴家权补充,11月美国中期选举将成为短期油价关键变量:若共和党掌控国会,中东地缘风险升温,油价有望冲击100美元/桶;若民主党占优,美国或缓和对伊立场,油价将回落至75~80美元/桶。
化工板块短期红利同样暗藏风险。上述专家进一步指出,油价回落将伴随海湾油气出口以及石化产品出口通航恢复正常化,市场格局将向战前状况逐渐恢复。鉴于现阶段石化行业的盈利改善得益于短期的油价及石化产品价格上扬,极有可能在冲突后滑落神坛。即便冲突期间石化产品供需格局的一些调整可能会在停战后持续,形成市场新的再平衡,但这种平衡带来的份额转移不足以从根本上改变中东石化产品出口在整个区域市场中的比重、话语权和影响力。
 长期来看,能源低碳转型是行业不可逆的大势。国内新型能源体系加速构建,2030年清洁低碳能源体系将初步成型,新能源替代提速,成品油长期需求持续下行。国内“三桶油”纷纷布局风光发电、地热、深远海风电、CCUS等绿色赛道,搭建第二增长曲线。以中国石油为例,今年上半年风光发电量50.7亿千瓦时,同比增长37.3%;新签地热供暖合同面积超6000万平方米;二氧化碳捕集、利用与封存项目注入量达137.3万吨,同比增长14.2%。不过专家坦言,亮眼的绿色转型数据,相较于企业千亿级净利润,利润贡献依旧有限。
基于此,石油石化行业需摒弃短期红利思维、树立危机意识,依托当前盈利改善的窗口期提速转型。一方面推进传统产品提质升级、老旧设备装置更新改造,淘汰落后产能;另一方面培育新型优质产能,通过供给侧改革优化行业结构、提升核心竞争力,抢抓中东冲突结束后行业市场再平衡的发展机遇。
责任编辑:石杏茹